
לא לצאת פראייר: כמה באמת עולה לשלם יותר מדי על רכב, ואיך לסגור מחיר הוגן
פראייר משלם פעמיים. כך בודקים אם המחיר הוגן עם כלים חינמיים ומדויקים, חוסכים אלפים במשא ומתן, ונמנעים מהפתעות אחרי העברת בעלות.

תוכן העניינים
תקציר: פראייר משלם פעמיים. כך בודקים אם המחיר הוגן עם כלים חינמיים ומדויקים, חוסכים אלפים כבר במשא ומתן, ונמנעים מהפתעות אחרי העברת בעלות.
אף אחד לא רוצה לשלם סתם. בשוק יד שנייה אין תג מחיר קבוע, ורוב העסקאות נסגרות במשא ומתן. הדרך לצלוף בעסקה טובה מתחילה בשאלה אחת: מהו מחיר הוגן לרכב הספציפי שמולכם, היום, עם ההיסטוריה שלו, לא “מה משלמים באזור”.
TL;DR: ברוב העסקאות, פער של 3 עד 7 אחוז בין מחיר הוגן למחיר מבוקש הוא רעש שאפשר לסגור במשא ומתן סבלני. תשלום יתר של 5,000 עד 10,000 שקלים עלול להתנפח ליותר מ-12,000 לאורך ההחזקה כשמוסיפים ריבית מימון ומחיר מכירה עתידי. הפתרון: לקבוע מראש טווח סביר לעסקה על בסיס נתוני לוחית והיסטוריית רכב מלאה, ולשחק עליו חכם.
איך יודעים אם המחיר שביקשו הוגן?
מחברים רכב ספציפי לבנצ'מרק עסקאות. מתחילים בבדיקת רכב לפי לוחית ב-PlateApp. בקליק אחד נחשפים סוגי בעלות קודמים, קילומטראז' מדווח, סימון “אובדן להלכה” אם היה, מועדי מבחני רישוי ותיקוני עבר. זה מבסס מצע מציאותי לשיחה על מחיר. משם מפעילים את מחשבון מחירון הרכב האלגוריתמי של PlateApp, שמייצר טווח מחיר לרכב המדויק ולא לדגם כללי.
מונח: ירידת ערך היא ההפחתה השנתית המשוערת בשווי רכב כשהוא מתיישן וצובר קילומטרים. למה זה חשוב כבר בקנייה? כי התחלה גבוהה מדי מגדילה את הירידה המצטברת בהמשך.
דוגמה: ראיתם יאריס 2018, 92 אלף ק"מ, יד שנייה פרטית, ללא תאונות בדוח. המוכר מבקש 63 אלף. המחשבון מציע טווח 58 עד 60 אלף בהתאם לקילומטראז' ולמצב. הפער, 3 עד 5 אלפים, הוא בדיוק מרחב המשא ומתן. אם סוגרים על 59.5 אלף והטסט לשנה, זו עסקה מאוזנת. תשלום של 63 אלף בלי נימוק תרמי, זה כבר תשלום יתר.
כדי לעבוד נכון: פותחים את בדיקת הלוחית של PlateApp, מוודאים היסטוריה ונקודות רגישות, ואז מפיקים טווח מחיר מהמחשבון כדי לקבע עוגן ומספר מקסימום. מי שרוצה לראות איך נראה דוח עמוק לפני רכישה יכול לעבור על דוח רכב מלא לדוגמה, ומי שחוזר לשוק אחרי שנים ירוויח ממדריך לקניית רכב יד שנייה של PlateApp.
כמה באמת עולה לשלם יותר מדי על רכב?
יותר ממה שנדמה. תשלום יתר לא נעצר ביום המסירה. הוא ממשיך לריבית על ההלוואה אם מממנים חלק מהעסקה, מגדיל את בסיס ה-ירידת ערך, ולרוב מקשה על מכירה עתידית כי תצטרכו להתכנס חזרה למחיר השוק.
נפרק את זה לרכיבים פשוטים:
- מחיר קנייה גבוה, ההפרש הולך מיידית. אם שילמתם 8,000 מעל שווי שוק, הכסף לא חוזר.
- מימון: כשחלק מהקנייה ממומן, משלמים ריבית גם על ההפרש. לדוגמה, ב-36 תשלומים ובריבית שנתית 6 אחוז, 8,000 השקלים יוסיפו בערך 760 שקלים ריבית לאורך התקופה. המספרים להמחשה בלבד, העיקרון ברור.
- מחיר מכירה עתידי: השוק מתמחר לפי שווי באותו יום, לא לפי מה ששילמתם. מי שנכנס גבוה, בדרך כלל יוצא נמוך.
כדי לראות בעיניים, הנה השוואה פשוטה, על בסיס הדוגמה לעיל. המספרים להמחשה כדי להבין סדרי גודל, לא נתון רשמי או הבטחה.
מונח: טסט שנתי הוא בדיקת הרישוי התקופתית. אם נשארו ברישיון עוד עשרה חודשים, אפשר להסכים לתוספת קטנה כי תחסכו זמן ואגרת רישוי קרובה. זו תוספת נקודתית, לא עילה לפער של אלפים.
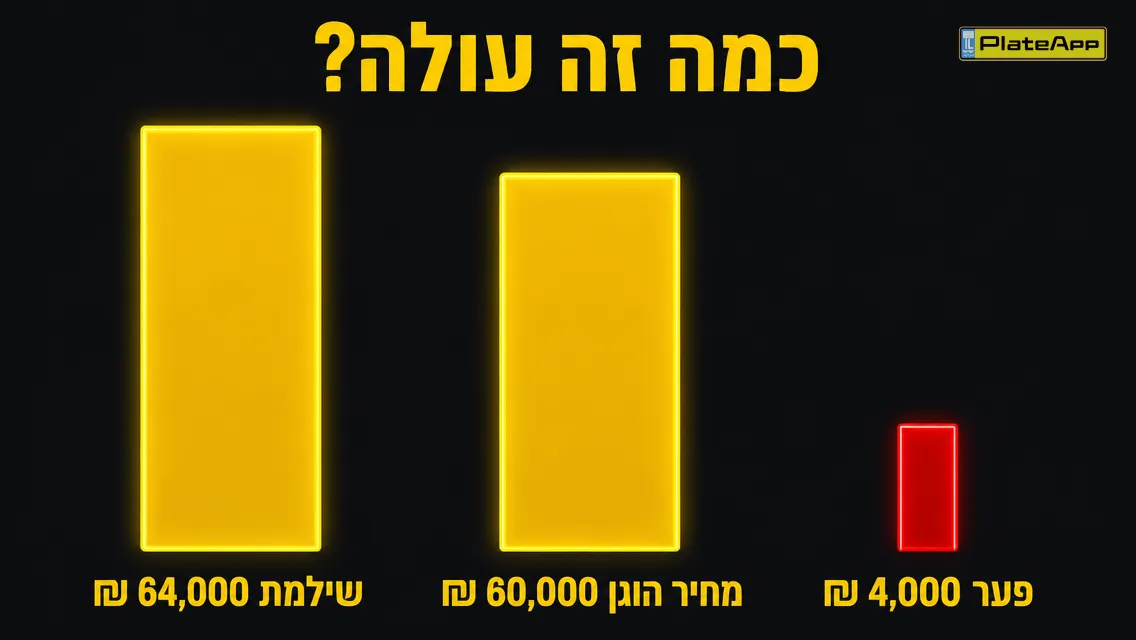 פער קטן במחיר הקנייה הופך מהר לאלפים בכיס שלכם.
איזה גורמים מעלים או מורידים את המחיר, מעבר ל"מחירון"?
התשובה: כל מה שספציפי לרכב עצמו. מחירון לוי יצחק הוא נקודת פתיחה בלבד. עסקה אמיתית נבנית מפרטים: סוגי בעלות קודמים, קילומטרים מצטברים, היסטוריית תאונות ותיקונים, מצב מתכלים כמו צמיגים ובלמים, טסט בתוקף, אבזור נדיר ומיקום גיאוגרפי. כשיש תמונה מלאה, אפשר להצדיק סטייה קטנה מהמחירון. בלי היסטוריה אמינה, כל תוספת היא הימור.
מונח: היסטוריית תאונות משמעותית כוללת פגיעה בשלדה או החלפת כריות אוויר. פגיעה כזו מייצרת בדרך כלל ירידת ערך עקבית לעומת רכב נקי, גם אם תוקן היטב. אם מזהים בדוח או בבדיקה סימנים כאלה, התמחור חייב לשקף זאת.
דוגמה יומיומית: רכב משפחתי מבוקש, יד פרטית, עם ארבעה צמיגים חדשים וטסט ל-11 חודשים עשוי להצדיק תוספת של 800 עד 1,200 שקלים מעל מחיר הוגן, כי תחסכו הוצאות קרובות. אותו רכב עם דוח שמצביע על תאונה עם פגיעה בקורת שלדה צריך לרדת באלפים. אם המוכר לא מתמחר בהתאם, אל תכסו את הפער מכיסכם.
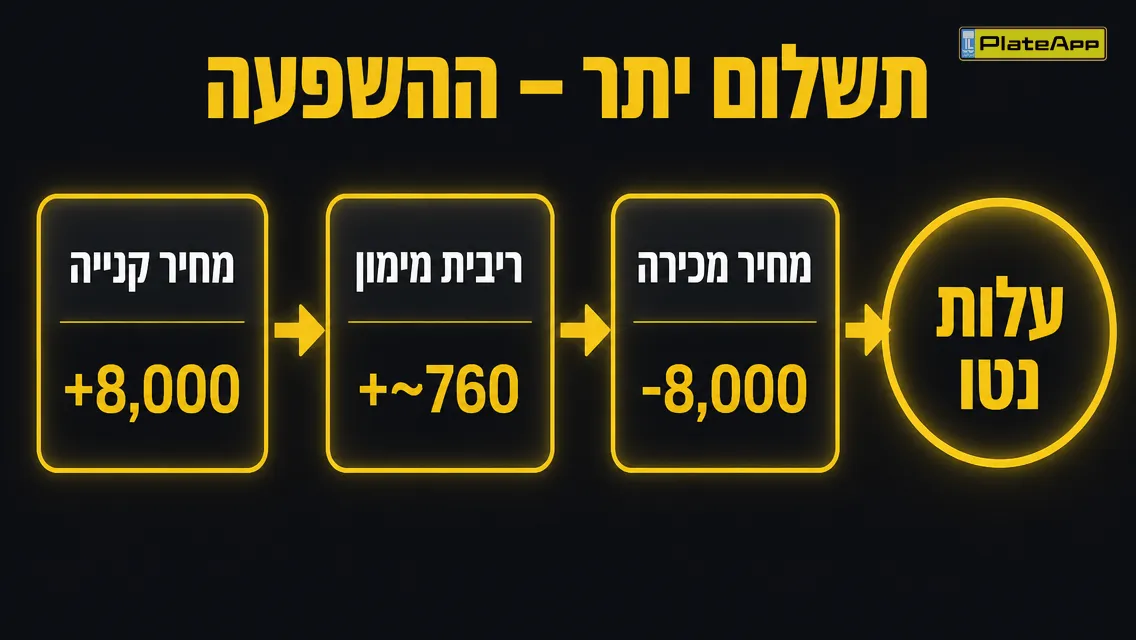 תשלום יתר זולג לריבית וממשיך לפגוע במחיר המכירה העתידי.
איך לסגור מחיר חכם בלי לפוצץ עסקה טובה?
נכנסים למשא ומתן עם מספר יעד וטווח פעולה סביבו, לא עם רגש. עוגנים מנומקים עובדים טוב יותר ממחוות כוח. מוכר רציני מגיב לנתונים.
צ'ק-ליסט קצר לפני שמגישים הצעה:
- להריץ בדיקת רכב לפי לוחית ב-PlateApp ולחפש סימני אזהרה, בעלות בעייתית או קילומטראז' חריג.
- להפיק טווח מחיר במחשבון של PlateApp ולהגדיר מספר יעד ומספר מקסימום. זה ה-טווח סביר.
- לבצע סיבוב מבחן ולהסתכל על פריטים יקרים: צמיגים, בלמים, אורות, שברים בפלסטיקה, נזילות. לבקש הוכחת טיפולים.
- לדבר מחיר רק אחרי שהרכב עבר את הרף שלכם. הצעה ראשונה בטון רגוע, עם נימוק קצר: "יש טסט קצר, צמיגים לקראת החלפה. אני על 59.5".
- לסגור העברת בעלות מיידית בסניף דואר או באמצעי רשמי, עם העברת כספים בטוחה. לאשר שהרכב פנוי משיעבוד או עיקול לפני תשלום.
אפשר גם לתזמן את העברת הבעלות ליום שאחרי תשלום אגרת הרישוי הקרובה. דחייה של יום לפעמים חוסכת מאות שקלים של חודשים “מתים” בטסט.
במהלך המשא ומתן, מספר מבוסס הוא מגן רגשי. אם המוכר לא מתקרב לעוגן שלכם, נפרדים בנימוס וממשיכים הלאה. ההיצע כאן גדול, והזמן שלכם יקר.
למי שרוצה קיצור דרך מסודר: להתחיל בבדיקת לוחית של PlateApp כדי לקבל היסטוריה ובעלות, להפעיל את מחשבון המחירון כדי לקבע את הטווח, ואם צריך, לעיין בדוח רכב מלא לדוגמה ובמדריך לקניית רכב יד שנייה.
בסוף, תזכורת קצרה על שפה: מחיר הוגן הוא לא תמיד המחיר הנמוך ביותר. זה המחיר שאפשר לשלם בביטחון כי הוא נשען על נתונים.
מה עכשיו? בחרו מודעה אחת שאתם שוקלים, הריצו בדיקת לוחית, קבעו טווח מחיר הוגן והגישו הצעה מנומקת באותו יום. כך סוגרים עסקה מדויקת בלי הפתעות.
שאלות נפוצות
איך אני יודע אם ההצעה שקיבלתי היא מחיר הוגן?
בדקו קודם כל את הרכב הספציפי לפי לוחית כדי להבין היסטוריה ובעלויות, ואז חשבו טווח סביר למחיר בעזרת מחשבון מחירון רכב המתחשב בקילומטראז׳, בעלויות ומצב. אם ההצעה נמצאת בתוך הטווח או עד 2% מעליו ויש יתרונות ממשיים ברכב, זה עדיין יכול להיות הוגן.
האם מחירון לוי יצחק קובע את המחיר הסופי של העסקה?
המחירון הוא נקודת ייחוס בלבד, לא חובה. שוק אמיתי נקבע לפי עסקאות דומות ורכב ספציפי. שילוב של נתוני רכב מלאים ובנצ׳מרק טרנזקציות נותן תמונת מצב מדויקת יותר מעמוד מחירון כללי.
מתי לוותר על עסקה גם אם המחיר נראה טוב?
אם יש פערים בהיסטוריה, סימני תאונה משמעותית, קילומטראז׳ חריג או אי התאמה בין לוחית לנתונים, עדיף לוותר. חיסכון של אלף עכשיו יכול להפוך להפסד של עשרות אלפים בהמשך.
מחיר נמוך מדי הוא תמיד דגל אדום?
לא תמיד, אבל לעיתים קרובות כן. מחיר נמוך משמעותית מהשוק מחייב בדיקה כפולה: שיעבודים, תאונות, קילומטראז׳ מגולגל או תקלות מתקרבות. רק אחרי אימות מלא שוקלים את העסקה.
איך ירידת ערך משפיעה עלי אם שילמתי יותר מדי?
ירידת ערך היא ההפחתה השנתית בשווי הרכב. אם התחלתם במחיר גבוה מדי, ההפרש כמעט תמיד ילווה אתכם גם במחירה עתידית, כך שההפסד בנקודת הקנייה נהיה הפסד כפול במכירה.
האם ביטוח מקיף מתייקר כשמשלמים יותר מהשווי?
בדרך כלל ערך הביטוח נקבע לפי שווי שוק או מחירון, לא לפי המחיר ששילמתם בפועל, לכן תשלום יתר לא מוריד פרמיה ולא מעלה פיצוי. עוד סיבה לא לשלם מעבר לשווי הרכב.
מה לגבי העברת בעלות וטסט, איך זה משפיע על המחיר?
טסט שנתי בתוקף ארוך יכול להצדיק תוספת קטנה, כי חסכתם זמן ואגרת רישוי קרובה. העברת בעלות עצמה עולה אגרה קבועה שלא מושפעת ממחיר הרכב, אך מימון יקר יותר כן מושפע.
מקורות
מאיה כהןיועצת ביטוח ורישוי רכב
מאיה כהן היא יועצת עצמאית בתחומי ביטוח הרכב, רישוי ותהליכי בעלות, עם כ-7 שנות ניסיון בעבודה עם נהגים ובעלי רכבים בישראל, מתוכן כ-5 שנות ניסיון ממוקד בביטוח חובה, מקיף וצד ג׳, חידושי פוליסות, כיסויים והתנהלות מול חברות ביטוח. לאורך השנים צברה ניסיון מעשי גם בליווי תהליכי רישוי, טסטים, העברות בעלות וקנייה ומכירה של רכבים יד שנייה. בנוסף, היא בעלת כ-4 שנות ניסיון בכתיבה ובהנגשת מידע מקצועי לנהגים, עם דגש על הפיכת נהלים ומונחים מורכבים להנחיות ברורות, פרקטיות וקלות ליישום.
לכל המאמרים של מאיה כהן

