סופה באופק והביטוח מלחיץ? מה מקיף מכסה בשיטפונות, עצים וברד, ואיך מצמצמים השתתפות לפני העונה
מקיף מכסה לרוב נזקי טבע כמו הצפות, ברד ונפילת עצים. לפני החורף בדקו שווי רכב, היסטוריית תביעות והשתתפות עצמית, ושקלו צמצום מושכל.
תוכן העניינים
תקציר: מה מקיף באמת מכסה בנזקי טבע כמו שיטפונות, עצים וברד, ואיך מצמצמים השתתפות עצמית לפני שהעננים מתמלאים. מדריך ממוקד לנהג הישראלי: כיסויים, חריגים, דוגמאות מספריות, וטבלת מסלולי השתתפות.
TL;DR: מקיף מכסה בדרך כלל נזקי טבע כמו הצפות, ברד ונפילת עצים, אבל החריגים בפוליסה הם מה שקובע בכל תיק. אם ההשתתפות העצמית שלכם גבוהה מ-2,500 ש״ח, שווה לבדוק צמצום לפני החורף. תוספת פרמיה של מאות שקלים בשנה יכולה לחסוך אלפים בעת תביעה. התחילו בהערכת שווי הרכב והיסטוריית התביעות, ואז התאימו מסלול השתתפות לתקציב ולסיכון בפועל.
העננים נערמים, הווטסאפ מתמלא בסרטוני שלוליות, והשאלה חוזרת: עד כמה מקיף מציל ביום סופה ומה יישאר לשלם מהכיס. שנה אחרי שנה רואים אותה טעות: דוחים החלטות עד שהמים כבר נכנסו לרדיאטור. מקיף הוא חוזה, לא קסם. מי שמכיר אותו מראש ישן טוב יותר בלילה גשום.
מה מקיף מכסה בשיטפונות, ענפים וברד?
במילה אחת: נזקי טבע. ביטוח מקיף מכסה נזק לרכב עצמו, כתוצאה מאירועים חיצוניים שאינם בשליטת הנהג, כולל סערה, ברד, הצפה ונפילת עצמים. יש דקויות: ציוד לא מקורי, תוספות ושדרוגים לא תמיד מכוסים באותה מידה, ולעיתים נדרשת הרחבה ייעודית לשמשות או למערכת מולטימדיה.
כדאי להתחיל בבדיקה עצמית קצרה של מצב הרכב והעבר הביטוחי. אם שוקלים לקנות רכב יד שנייה סמוך לחורף, בקשו היסטוריית תאונות ותיקונים. ניתן להצליב נתונים בקלות עם בדיקת עבר ביטוחי ותאונות לפי מספר רכב דרך הכלים של PlateApp, וכך להימנע מהפתעות ברכבים שחוו הצפה בעבר.
עוד נדבך הוא שווי הרכב. בסערות עם פוטנציאל לאובדן כלכלי, השורה התחתונה תלויה בשווי העדכני. אל תנחשו, בדקו בזמן אמת עם מחשבון המחירון האלגוריתמי של PlateApp. זה קובע אם משתלם לשלם תוספת פרמיה כדי להקטין השתתפות עצמית.
האם אני מכוסה אם המים נכנסו למנוע?
כן, אך צריך לשים לב לחריגים. ברוב הפוליסות חדירת מים למנוע מוגדרת כנזק טבע, אבל לעיתים יש חריג לנסיעה יזומה לתוך מים עמוקים. אם המים עלו לפתע באזור עירוני, תיעוד של המצב מסייע להכריע שמדובר באירוע בלתי צפוי. כלל אצבע: אם לא הייתם מודעים לעומק המים ולסיכון, הגשת תביעה סבירה ושמאי יבחן את האירוע. כניסה יזומה למעבר נחל שוצף עלולה להיתקל בחריג. בקשו מהסוכן את הנוסח המדויק של סעיף נזקי הטבע בפוליסה.
דוגמה: רכב משפחתי בשווי 70 אלף ש״ח. מנוע כבה לאחר חדירת מים. הערכת תיקון ראשונית במוסך: 18 אלף ש״ח. אם ההשתתפות העצמית היא 2,500 ש״ח, בעל הרכב משלם סכום זה והיתרה מטופלת לפי תנאי הפוליסה. אם היה מצמצם מראש את ההשתתפות ל-1,000 ש״ח בתוספת פרמיה שנתית של 350 ש״ח, החיסכון בעת תביעה היה כ-1,500 ש״ח נטו.
מה קורה כשעץ נופל או ברד מכה בפח?
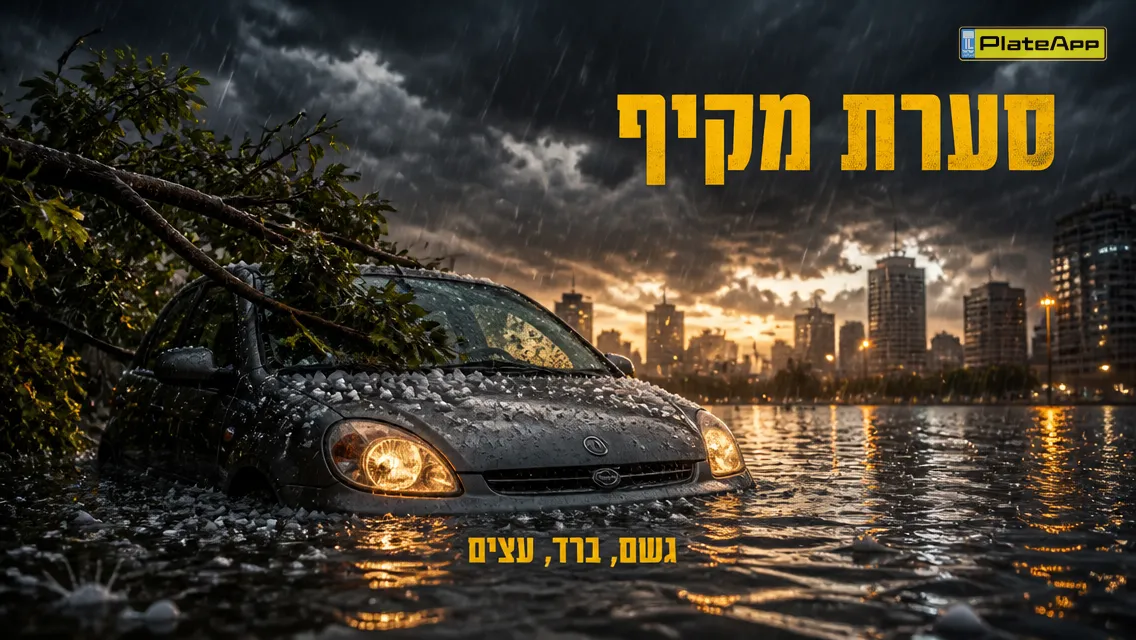
נפילת עץ בזמן סערה נחשבת בדרך כלל לנזקי טבע. שמאי יבחן אם יש פגיעה בטיחותית בשלדה או נזקי פח וצבע בלבד. ברד גורם לריבוי שקעים קטנים, שלרוב מתוקנים ב-PDR או בצביעה חלקית. לעיתים תעלה שאלת ירידת ערך: הפחתה בשווי הרכב לאחר תיקון משמעותי. אין נוסחה אחת קבועה, וככל שהתיקון בולט יותר, כך גובר הסיכוי לשקלול ירידת ערך כלשהי.
איך מצמצמים השתתפות עצמית לפני העונה?
בוחרים מסלול השתתפות מול חברת הביטוח. השתתפות עצמית היא הסכום הקבוע שמשלמים בכל תביעה לפני שהמבטחת משתתפת. בחלק מהחברות ניתן לרכוש הרחבה שמפחיתה את ההשתתפות בנזקי טבע, ולעיתים קיימת חבילה שמורידה השתתפות רק לשמשות. בקשו מספרים מדויקים, ואז השוו לשווי הרכב ולתקציב.
כדי לא להינעל על אופציה אחת, שלושה מסלולים נפוצים והשיקולים סביבם. הטבלה יחסית, המספרים משתנים בין חברות, אך ההיגיון דומה.
שורת מסקנה: מעריכים שווי וסיכון, ואז בוחרים השתתפות. אם מתלבטים, בקשו מהסוכן שתי הצעות חלופיות בחבילות שונות, למשל השתתפות מופחתת רק לנזקי טבע או חבילה הכוללת שמשות.
מה צריך להוכיח בתביעה אחרי סופה?
שמאי מחפש עקביות בין התיאור לראיות בשטח: תמונות של מקום החניה, סימני מים על הדיפונים, בוץ בתושבות. לא צריך להיות חוקר, צריך לתעד. אל תזיזו את הרכב אם זה מסוכן או אם הוא שקוע עמוק, ואם ניתן צלמו מכל הכיוונים ואת מפלס המים. בהמשך תידרשו לבחור מוסך. מוסכים שבהסדר לרוב מאיצים את התהליך. אם אינכם בטוחים לאן לגרור, אפשר לאתר מוסכים מורשים זמינים באזור דרך כלי PlateApp לאיתור מוסכים מורשים ולהימנע מהפתעות בזמני המתנה.
במקביל, עדכנו את חברת הביטוח מוקדם ככל האפשר. בחלק מהמקרים יישלחו גרר ושמאי להנחיה בשטח. שמרו קבלות על גרירה, אחסנה וניקוי בוץ, הן קטנות היום אך משמעותיות במעמד ההחזר. אם נוצרת מחלוקת על מקור הנזק, חוות דעת נגדית ממוסך מומחה יכולה להאיר נקודות טכניות ששמאי ראשון החמיץ.
האם משתלם להגיש תביעה בנזק קטן?
זו השאלה הפחות מלהיבה, אך החשובה מכולן. תביעה קטנה עלולה להעלות פרמיה בשנה הבאה ולסמן את הפוליסה כעתירת תביעות. מנגד, לא כל נזק קטן באמת קטן. סדק של 10 ס״מ בשמשה עשוי להתפשט, ושמשה מקורית עם מצלמה יקרה. השיקול הכלכלי: עלות ההשתתפות ועוד עליית פרמיה חזויה מול עלות תיקון פרטי. אפשר לבקש מהסוכן סימולציה מספרית, לא הערכה גסה.
דוגמה: נזקי ברד לקאפוט ושני פנדרים. הצעת PDR פרטית: 2,200 ש״ח. השתתפות עצמית בפוליסה: 2,500 ש״ח. תביעה לא תחזיר בפועל, ואולי תייקר את הפרמיה בשנה הבאה. במקרה כזה יש היגיון לשקול תיקון פרטי, או לבחון צמצום השתתפות בנזקי טבע בחידוש הקרוב.
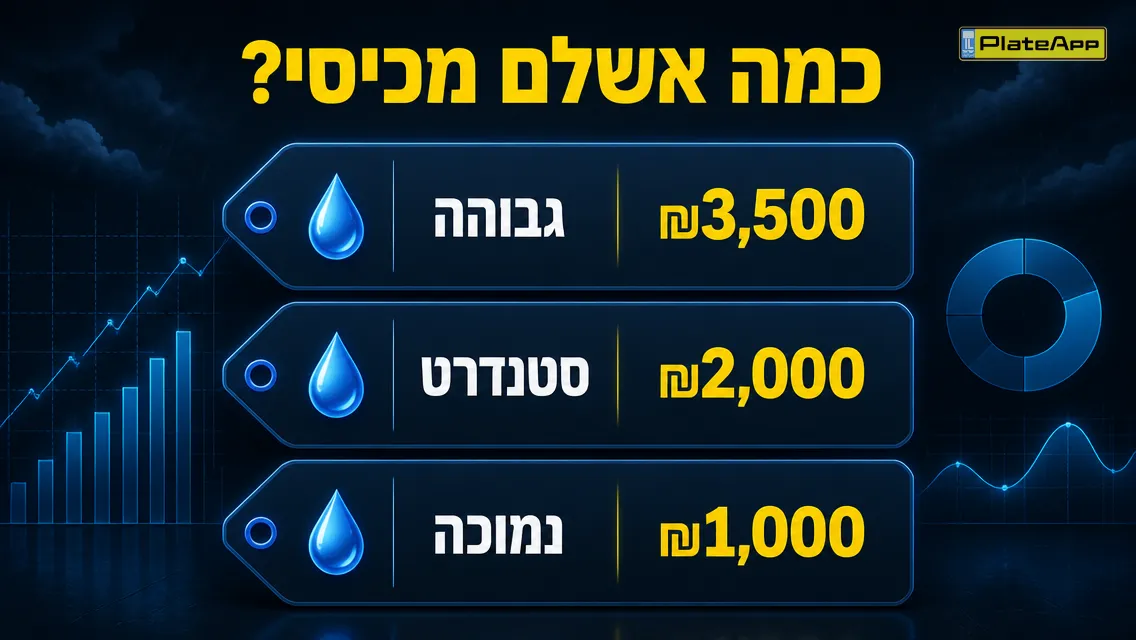 בחירת מסלול השתתפות משפיעה ישירות על הכסף שיוצא ביום סופה.
צ'ק-ליסט חורף לנהגים: לפני העננים ואחריהם
- לפני העונה: בקשו מהסוכן שתי חלופות השתתפות עצמית לנזקי טבע והשוו יחסית לשווי הרכב שמתקבל ממחשבון המחירון של PlateApp. אם יש הרחבת שמשות, בדקו את ההשתתפות שם בנפרד.
- חניה: בחרו נקודה גבוהה, רחוקה מפתחי ניקוז ועצים כבדים. במגרש תת-קרקעי עדיפה קומה עליונה בעת התרעת סערה.
- תיעוד: צלמו את הרכב בחוץ ובפנים לפני החורף וברגע שנגרם נזק. ציינו תאריך ושעה. תמונה אחת של סימון מפלס מים שווה הרבה בדיון עם שמאי.
- פתיחת תיק: התקשרו לחברת הביטוח, בקשו גרר ושמאי, ושריינו מוסך בהסדר. אם אין לכם מוסך קבוע, אפשר לאתר מוסך מורשה קרוב עם כלי PlateApp לאיתור מוסכים מורשים.
- היסטוריה: לפני קנייה או מכירה בעונה רטובה, בדקו עבר ביטוחי ותביעות עם כלי PlateApp לבדיקת עבר ביטוחי ותאונות לפי מספר רכב. זה מסייע לזהות רכב שסבל מהצפה בעבר.
מתי עלול להיקבע אובדן ולא תיקון?
כשעלות התיקון גבוהה ביחס לשווי הנוכחי של הרכב, חברת הביטוח עשויה לשקול אובדן. יש לכך כמה סוגים בהתאם לפוליסה ולחוק. במצב כזה מקבלים פיצוי כספי לפי שווי הרכב בניכוי השתתפות וגורמים רלוונטיים, והרכב עשוי לעבור הליך השבתה או שיקום בהתאם לקביעת הרשויות. כאן ידע מדויק על השווי משחק לטובתכם. אם הצעת הפיצוי נראית נמוכה, אפשר להציג עסקאות דומות או הערכה תומכת. מחשבון המחירון של PlateApp מספק נקודת פתיחה זריזה למשא ומתן.
טיפ לא מובן מאליו: אם העץ שנפל הוא עץ עירוני או שייך לרשות, פתחו במקביל פנייה מסודרת לגוף האחראי עם תיעוד של מועד האירוע והכתובת. לעיתים חברת הביטוח תטפל בשיבוב מול הרשות, אבל מראש עדיף שלגוף האחראי תהיה ידיעה ותיעוד. זה לא במקום התביעה למקיף, אלא בנוסף.
בסוף, ביטוח חורף טוב נבנה משלושה נתונים: מצב הרכב, שווי עדכני ומבנה הפוליסה. כל היתר זה רעש של גשם על החלון.
קחו דקה: הפעילו עכשיו את מחשבון המחירון של PlateApp, בדקו אם יש ברקע תביעות עם בדיקת עבר ביטוחי, ובקשו מהסוכן שתי הצעות השתתפות שונות לנזקי טבע. שלושת הצעדים האלה סוגרים את הפינה לפני שהעננים נפתחים.
שאלות נפוצות
האם ביטוח מקיף מכסה רכב שעמד והוצף בחניה?
ברוב הפוליסות, נזקי טבע כוללים הצפה עקב גשם חריג או סערה, גם כשהרכב חנה. הכיסוי מתייחס לנזק שנגרם לרכב עצמו, לא בהכרח לציוד פנימי שאינו מקורי. אם יש ספק לגבי סיבת ההצפה או גובה המים, תיעוד בתמונות וסרטון יעזור לשמאי לקבוע את מקור הנזק.
נכנסו מים למנוע והאוטו נכבה. זה נחשב לכיסוי או רשלנות?
כשמים נשאבים למנוע נגרם נזק קשה הקרוי לעיתים 'הידרולוק'. יש פוליסות הרואות חדירה יזומה למים עמוקים כרשלנות ולא מכסות, ואחרות כן מכסות כנזק טבע. ההבדל נעוץ בנסיבות: נסיעה זהירה בכביש מוצף קלות שונה מנסיעה לתוך שלולית עמוקה מאוד. כדאי לעיין בסעיף חריגי נזקי טבע בפוליסה ולשאול את הסוכן על מדיניות המבטחת.
ענף עץ נפל ושבר שמשה. זה מקיף או שמשות?
נפילת עץ בזמן סערה עשויה להיות מכוסה כנזק טבע בביטוח מקיף. אם יש לכם הרחבת שמשות נפרדת, ייתכן שעדיף לתבוע דרכה כי ההשתתפות העצמית שם לרוב נמוכה יותר וזמן התיקון קצר יותר. ההכרעה תלויה בגודל הנזק והרחבות הפוליסה שלכם.
ברד 'תיבל' את כל המכסה. האם זה נזק אחד או רבים?
בדרך כלל אירוע ברד הוא מקרה ביטוח אחד, גם אם יש הרבה שקעי פח. המשמעות: השתתפות עצמית אחת. שמאי יחליט אם לצבוע, לתקן PDR (יישור פח ללא צבע) או לשקול ירידת ערך אם התיקון פוגע בגימור.
איך משפיעה תביעה על הפרמיה לשנה הבאה?
תביעה עלולה לייקר את הפרמיה בשנים הבאות בהתאם למדיניות החברה והיסטוריית הנהיגה. לפעמים תביעות שמשות אינן נספרות כמו תביעות 'נזק כללי'. לפני שמגישים תביעה בנזק קטן, רצוי להשוות בין העלות העצמית והעלייה הצפויה בפרמיה לבין עלות תיקון פרטי.
האם צריך להזמין שמאי לפני גרירה?
במקרים רבים חברת הביטוח עובדת עם גרר ושמאות בהסדר ומאפשרת פתיחת תיק ותיעוד כבר מהרגע הראשון. אם תגררו לבד למוסך שאינו בהסדר, ייתכן ותידרשו לתאם שמאי מטעם החברה לפני התחלת עבודה. שמרו חשבוניות על גרירה ואחסנה.
האם אפשר לתבוע את העירייה כשעץ עירוני נפל?
יש מצבים שבהם אפשר לפנות לגוף האחראי על העץ בטענה לרשלנות בתחזוקה. זה מסלול נפרד מהתביעה מול המבטחת ודורש הוכחת אחריות. גם אם תפעלו כך, מקיף יכול לשלם לכם מהר יותר ואז החברה תשקול לחזור בתביעה מול הגוף האחראי.
מקורות
שירה בן-דודיועצת מימון וליסינג, חובבת F1
שירה בן-דוד היא יועצת מימון וליסינג עם כ-9 שנות ניסיון בעולמות האשראי והבנקאות, מתוכן כ-6 שנים בהתמקדות במימון רכב, הלוואות, ליסינג פרטי ועסקאות טרייד-אין. הרקע שלה במערכת הבנקאית מעניק לה היכרות מעשית עם ריביות, מסלולי החזר, דירוג אשראי ועלויות מימון שלעתים מסתתרות מאחורי תשלום חודשי שנראה אטרקטיבי. כיום היא מסייעת לנהגים להשוות בין רכישה במזומן, הלוואה וליסינג, להבין את העלות הכוללת של העסקה ולזהות סעיפים כמו מקדמה, ריבית אפקטיבית, יתרת בלון וקנסות פירעון מוקדם. במדריכים שלה שירה מתמקדת בשאלה החשובה ביותר מבחינת הקונה: לא רק כמה משלמים בחודש, אלא כמה הרכב באמת יעלה עד סוף העסקה.
לכל המאמרים של שירה בן-דוד